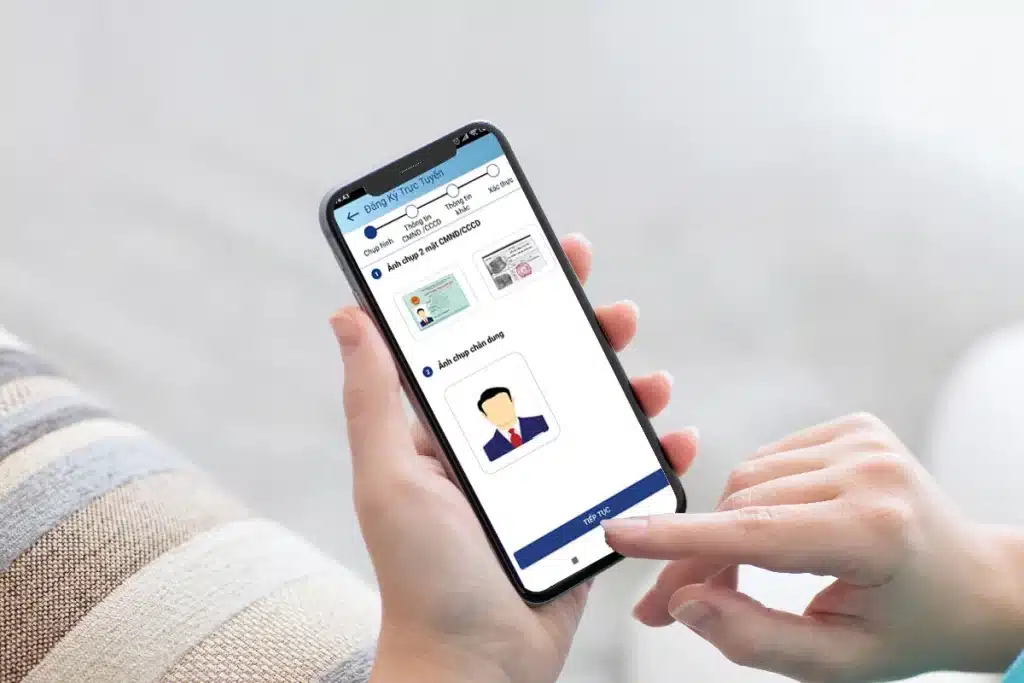
Khi mở tài khoản ngân hàng trên điện thoại, bạn có thể được yêu cầu quét CCCD gắn chip và chụp ảnh khuôn mặt. Đây là những thao tác thường gặp khi ngân hàng xác minh danh tính từ xa bằng eKYC. Vậy eKYC là gì, ngân hàng đối chiếu thông tin ra sao và bạn cần chuẩn bị gì trước khi xác minh?
eKYC là gì?
eKYC (Electronic Know Your Customer) là quy trình định danh khách hàng trực tuyến bằng công nghệ số. Người dùng chụp giấy tờ tùy thân, xác thực khuôn mặt và đối chiếu thông tin ngay trên điện thoại. eKYC giúp mở tài khoản, đăng ký dịch vụ nhanh hơn mà không cần đến quầy giao dịch.
Trong quá trình định danh, hệ thống có thể đọc thông tin trên giấy tờ tùy thân và đối chiếu ảnh chân dung với ảnh trên giấy tờ. Tùy quy trình của ngân hàng, người dùng có thể được yêu cầu quét chip trên thẻ căn cước hoặc quay video ngắn để hỗ trợ phát hiện hành vi giả mạo.
Nếu sau khi mở tài khoản, bạn muốn kết nối tài khoản với ứng dụng bên thứ ba, việc cấp quyền chia sẻ dữ liệu diễn ra riêng với bước định danh. Chẳng hạn, bạn có thể cho phép phần mềm kế toán đọc lịch sử giao dịch của một tài khoản để đối soát. Khi xem xét quyền truy cập dữ liệu trong Open Banking, hãy kiểm tra ứng dụng được xem dữ liệu nào, dùng vào mục đích gì và trong bao lâu.
5 công nghệ tạo nên giải pháp eKYC
Để triển khai giải pháp eKYC hiệu quả, các ngân hàng đã áp dụng nhiều công nghệ hiện đại và tiên tiến, bao gồm:
- NFC (Near Field Communications): Công nghệ kết nối giao tiếp không dây tầm ngắn giúp kết nối các thiết bị điện tử hoặc thiết bị gắn chip với nhau, được ngân hàng sử dụng để xác thực sinh trắc học CCCD
- Face Matching: Giúp ngân hàng có thể so sánh khuôn mặt của khách hàng trong video hoặc ảnh với khuôn mặt trong giấy tờ tùy thân
- Fraud Detection: Giúp ngân hàng phát hiện và ngăn chặn các hành vi gian lận như sử dụng ảnh giả, ảnh in, ảnh ghép… để lừa đảo khi xác minh danh tính
- E-Signature: Khách hàng có thể ký điện tử vào các hợp đồng và giấy tờ liên quan khi mở tài khoản hoặc sử dụng các dịch vụ của ngân hàng
- Liveness Detection: Giúp phát hiện ra các trường hợp sử dụng ảnh tĩnh, video ghi sẵn, mặt nạ…
- OCR: Giúp ngân hàng nhận dạng và trích xuất các thông tin từ giấy tờ tùy thân của khách hàng như số CMND, họ tên, ngày sinh… để đối chiếu với các cơ sở dữ liệu có sẵn.
Với sự kết hợp của 6 công nghệ tiên tiến, eKYC đã giúp quy trình giao dịch ngân hàng trở nên tiện lợi, an toàn và hiệu quả hơn. Đồng thời hỗ trợ người dùng thích ứng nhanh chóng với những thay đổi số hóa trong mọi lĩnh vực, đặc biệt là ngân hàng.
Ưu điểm và nhược điểm của eKYC
Ưu điểm
Với các công nghệ cấu tạo và hình thức bảo mật tiến tiến, hiện đại, eKYC sở hữu nhiều ưu điểm mang lại lợi ích thiết thực cho người dùng.
- Tiết kiệm thời gian, chi phí: Bạn có thể làm tại nhà hoặc bất kỳ đâu mà chỉ cần có kết nối internet, không cần di chuyển trực tiếp đến các chi nhánh và trụ sở ngân hàng để tiến hành xác minh danh tính như hình thức KYC truyền thống.
- Giảm thiểu thủ tục giấy tờ: Với eKYC, hầu hết các thông tin cần thiết có thể được xác minh tự động qua dữ liệu điện tử, không yêu cầu khách hàng phải điền thông tin thủ công như khi định danh truyền thống, giúp khách hàng cảm thấy tiện lợi hơn, ngoài ra, còn giảm khả năng mắc sai sót trong việc tự điền thông tin.
- Có độ bảo mật cao: eKYC giúp xác thực danh tính hiệu quả, chống gian lận và bảo vệ quyền riêng tư của khách hàng thông qua việc ứng dụng nhiều công nghệ hiện đại như công nghệ OCR, face matching, liveness detection… Trong khi KYC truyền thống bảo mật dựa vào sự đối chiếu các giấy tờ tùy thân như CMND/CCCD/Hộ chiếu.
- Bắt kịp thời đại chuyển đổi số: Bạn có thể sử dụng các dịch vụ ngân hàng số một cách thuận tiện và an toàn, không cần phải ra chi nhánh. Mặt khác, KYC lại phụ thuộc phần lớn vào sự hỗ trợ của nhân viên ngân hàng để thực hiện đúng thủ tục.
Nhược điểm
Bên cạnh những ưu điểm có được, hình thức eKYC cũng tồn tại một số hạn chế mà người dùng cần lưu ý như:
1. Rủi ro bị mạo danh
Khi thông tin cá nhân (như tên tài khoản, mật khẩu, số điện thoại, số CMND/CCCD…) bị rò rỉ hoặc đánh cắp do bạn vô tình truy cập vào các trang web đen, đường link chứa mã độc, kẻ gian có thể sử dụng các thông tin này để đăng nhập vào tài khoản Internet Banking của bạn và thực hiện giao dịch trái pháp luật.
Để giảm thiểu được rủi ro này, các ngân hàng cũng đã áp dụng nhiều phương pháp như: Xác thực đa tầng bao gồm mật khẩu, mã OTP, dấu vân tay hay nhận dạng bằng khuôn mặt. Bên cạnh đó, ngân hàng cũng tích cực triển khai giám sát và phát hiện gian lận bằng công nghệ cao để đưa ra các biện pháp ngăn chặn kịp thời.
2. Rủi ro về sự ổn định hệ thống
Để thực hiện quy trình eKYC trực tuyến, người dùng cần phải có kết nối internet ổn định và nhanh chóng. Nếu kết nối internet bị gián đoạn hoặc tín hiệu internet yếu, quy trình eKYC có thể gặp khó khăn trong việc truy cập, tải dữ liệu cần thiết để xác định danh tính người dùng.
Hiểu được điều này, ngân hàng luôn tạo điều kiện tốt nhất cho người dùng, nếu kết nối internet gặp sự cố, ngân hàng có thể cung cấp tùy chọn khác thay thế như xác thực tại chi nhánh.
Hình thức bảo mật của eKYC
Trong ngân hàng, eKYC bao gồm 3 hình thức bảo mật là: Sử dụng Username (tên đăng nhập) và mật khẩu, sử dụng dấu vân tay/Face ID và mã xác thực OTP. Các hình thức này đều nhằm đảm bảo tính an toàn, chính xác trong quy trình định danh điện tử hay thực hiện các giao dịch.
Sử dụng Username (tên đăng nhập) và mật khẩu
Tên đăng nhập tài khoản ngân hàng thường sẽ là số điện thoại hoặc một tên đăng nhập bất kỳ do bạn tự chọn, còn mật khẩu sẽ là 1 dãy số và ký tự của riêng bạn. Hình thức này sẽ được sử dụng khi bạn đăng nhập vào tài khoản Internet Banking hoặc khi thực hiện giao dịch thanh toán.
Để đảm bảo tài khoản được bảo mật tốt nhất, bạn nên chú ý đặt mật khẩu mạnh, khó đoán và thay đổi định kỳ 6 tháng/lần. Mật khẩu nên bao gồm ít nhất 8 ký tự, sử dụng chữ hoa và chữ thường, số và các ký hiệu đặc biệt, tránh sử dụng các mật khẩu ngắn, dễ đoán như: Số điện thoại, ngày tháng năm sinh…
Sử dụng dấu vân tay, Face ID hoặc Passcode
Trong ngân hàng, hình thức sử dụng dấu vân tay hoặc Face ID được ứng dụng nhiều trong quá trình đăng nhập, thực hiện giao dịch, xác nhận giao dịch… Ngay từ đầu khi thiết lập, bạn hãy cài đặt cách thức bảo mật này để đảm bảo tính chính xác trong quá trình xác minh danh tính người dùng và tiết kiệm thời gian hiệu quả.
Mã xác thực OTP
Đây là cách xác minh hiện đại và tiên tiến, bao gồm một dãy số, gồm 4 hoặc 6 chữ số, được tạo ra một lần duy nhất và chỉ dùng cho một giao dịch cụ thể. Khi người dùng sử dụng dùng mã OTP để thực hiện giao dịch, hệ thống sẽ tự động tạo mã và gửi nó đến người dùng thông qua tin nhắn điện thoại.
Sau đó, người dùng chỉ cần nhập mã OTP này vào hệ thống để hoàn thành quy trình xác minh danh tính và tiếp tục giao dịch. Mã OTP có hiệu lực ngắn hạn, chỉ từ 30 giây đến 1 phút. Khi thời gian hạn của mã OTP hết đi, mã sẽ tự động hủy bỏ và không thể xác minh danh tính cũng như thực hiện giao dịch của người dùng. Điều này giúp đảm bảo tính bảo mật cao hơn, chính xác và an toàn.
Quy trình thực hiện định danh điện tử eKYC
Quy trình eKYC thực hiện rất đơn giản, bạn chỉ cần cài đặt ứng dụng Mobile Banking và thực hiện theo 3 bước sau:
Bước 1: Xác thực số điện thoại
Tại bước này, bạn sẽ cần nhập số điện thoại và điền mã OTP được gửi về điện thoại qua tin nhắn SMS.
Bước 2: Xác thực CCCD gắn chip
Bạn chuẩn bị sẵn CCCD gắn chip để tiếp tục mở tài khoản ngân hàng bằng phương thức điện tử. Vì lý do bảo mật, CMND/CCCD không gắn chip không còn được hỗ trợ.
Tại bước này, bạn cần thực hiện lần lượt 2 thao tác dưới đây:
- Chụp ảnh khuôn mặt (Không đeo kính râm, mũ, khẩu trang khi chụp)
- Quét NFC và kiểm tra lại thông tin định danh cá nhân
Bước 3: Xác minh kết quả
Hệ thống sẽ trả về kết quả xác minh. Các công nghệ đã được sử dụng trong các bước trước đó sẽ đánh giá tính chính xác và hoàn thành quá trình eKYC.
Nếu xác minh thành công, bạn sẽ được chấp nhận sử dụng dịch vụ. Trong trường hợp xác minh thất bại, bạn có thể được yêu cầu thực hiện lại các bước để đảm bảo tính chính xác và bảo mật.
Kết luận
Hiểu eKYC là gì giúp bạn biết vì sao ngân hàng cần đối chiếu giấy tờ tùy thân và khuôn mặt khi mở tài khoản trực tuyến. Khi thực hiện định danh, hãy dùng ứng dụng chính thức của ngân hàng và làm theo hướng dẫn hiển thị trên ứng dụng.
Nếu dùng tài khoản ngân hàng để nhận tiền bán hàng, bạn có thể kết nối Pay2s để tự động xác nhận khoản chuyển và cập nhật trạng thái thanh toán của đơn hàng.